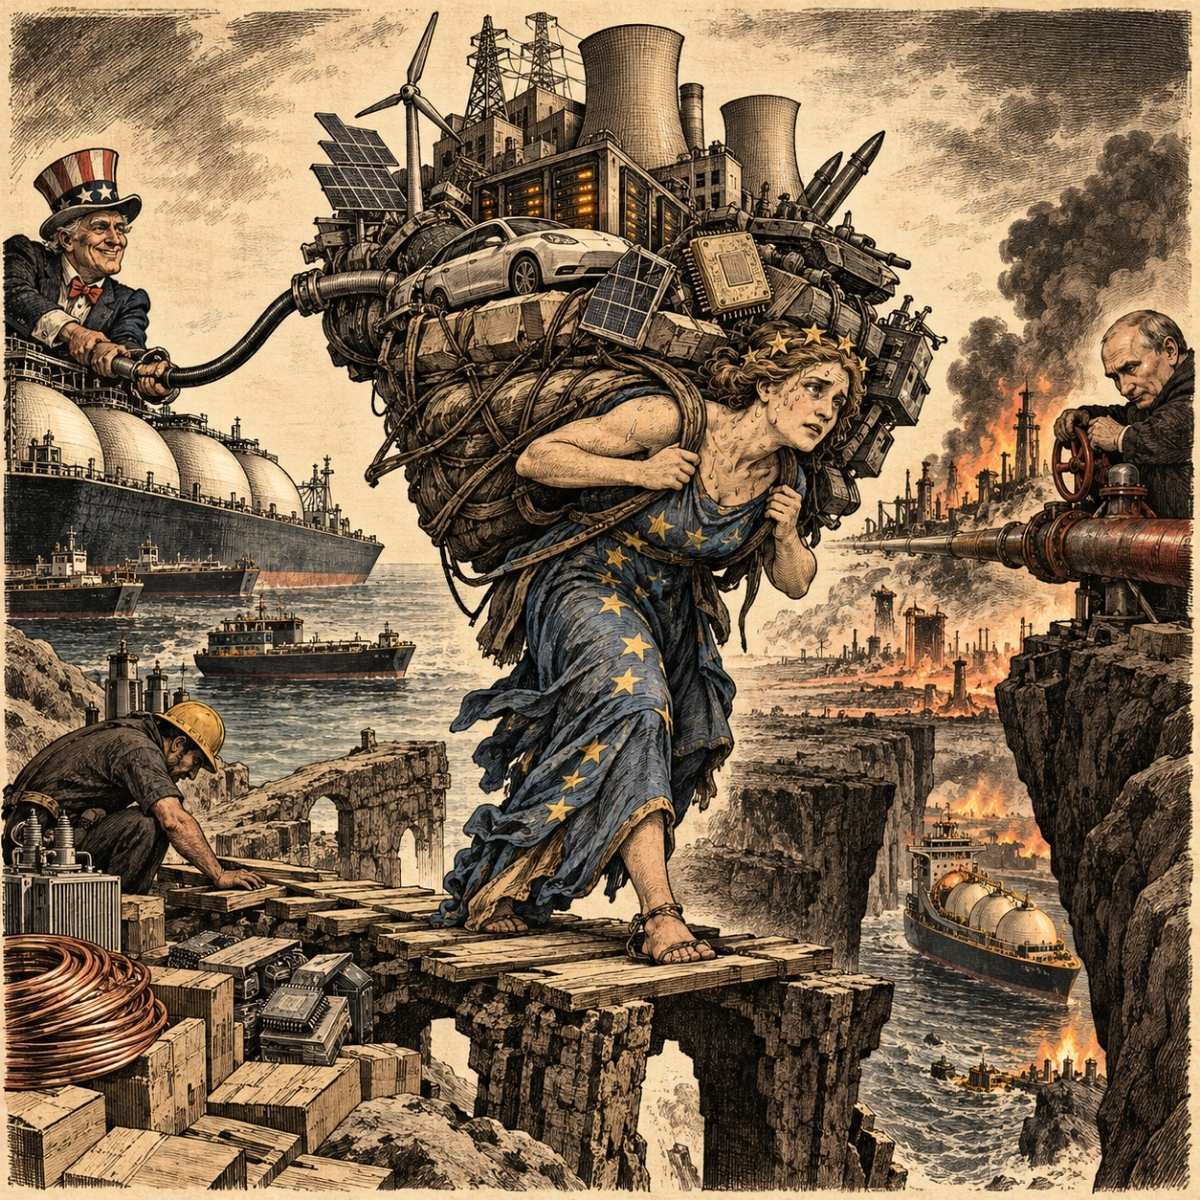
Esta es la noticia
Donald Trump anunció el 11 de octubre un «alto el fuego energético» inmediato entre Rusia y Ucrania, según la Associated Press. Ucrania respondió que todavía esperaba los detalles; Reuters recogió que Rusia no había confirmado el acuerdo y que los ataques continuaban. La Casa Blanca habló después de una posible tregua limitada a las refinerías; Axios situó la propuesta en el choque por el suministro energético. Casi al mismo tiempo, Trump anunció la compra estadounidense de diésel ruso, según otra nota de la Associated Press.
Lo que mi cabeza me dice
Europa quiere liderar la inteligencia artificial, electrificar los coches, sustituir las calefacciones de gas, descarbonizar la industria, abandonar los combustibles rusos, cerrar centrales nucleares en países como España, aumentar el gasto militar y recuperar su soberanía tecnológica. Todo a la vez, con redes eléctricas envejecidas, energía cara y una industria que pierde competitividad.
Durante décadas, buena parte de la prosperidad europea descansó sobre dos pilares: energía relativamente barata y una poderosa base industrial. El conflicto entre Ucrania y Rusia quebró ese equilibrio. Los gobiernos europeos respondieron acelerando el desacoplamiento energético, imponiendo sanciones y reorganizando a toda prisa sus suministros.
En septiembre de 2022, además, alguien voló tres de las cuatro líneas de Nord Stream, una infraestructura estratégica europea. La fiscalía alemana ha llevado ante los tribunales a un antiguo oficial ucraniano acusado de participar en el sabotaje; Kiev niega haber dado la orden y el juicio debe establecer las responsabilidades. El contraste sigue siendo incómodo: Alemania investiga la destrucción de una pieza de su infraestructura energética sin que Europa haya mantenido una discusión comparable sobre sus propias prioridades estratégicas.
Para sustituir el gas ruso, Europa aumentó sus compras de GNL estadounidense. El acuerdo comercial de 2025 añadió 750.000 millones de dólares en compras energéticas previstas hasta 2028, al menos 40.000 millones en chips de IA, 600.000 millones en inversiones adicionales esperadas de empresas europeas en Estados Unidos y más adquisiciones militares. No son cheques firmados por Bruselas: buena parte depende de decisiones privadas. Pero Europa busca autonomía comprometiendo más energía, tecnología, capital y defensa al otro lado del Atlántico. Y el país que gana peso como proveedor es también su competidor industrial: Estados Unidos tiene incentivos para conservar energía abundante y competitiva para sus propias fábricas y centros de datos. No necesita dejar de vender GNL a Europa; basta con que tome sus decisiones pensando en la prosperidad estadounidense, no en la competitividad europea.
La guerra de Oriente Próximo de 2026 mostró la siguiente fragilidad. Al sustituir parte del gas ruso, Europa pasó a depender más del GNL transportado por mar. La interrupción de Ormuz alteró los mercados y los ataques contra Ras Laffan dañaron la mayor instalación de licuefacción del mundo. La dependencia no había desaparecido: se había desplazado desde unos gasoductos y un proveedor incómodo hacia terminales, rutas marítimas y un mercado internacional donde una crisis lejana vuelve a decidir cuánto cuesta mantener encendidas las fábricas europeas.
La electrificación pretende reducir esa exposición al gas y al petróleo, pero abre una dificultad distinta. Electrificar la industria y alimentar centros de datos exige redes, cobre, transformadores, chips y equipos que Europa todavía no tiene o compra en cadenas donde China ocupa una posición central. La AIE calcula que los proyectos de cobre existentes y anunciados dejarían en 2035 una brecha cercana al 25 % frente a las necesidades previstas, mientras una red, una mina o una fábrica de transformadores requieren años. Esa es la pregunta central: qué ocurre cuando salir de una dependencia exige nuevas compras y capacidades que aún no existen. Cada respuesta puede ser razonable por separado; el problema aparece cuando todas descansan sobre la siguiente.
El apagón ibérico de 2025 recordó que transformar un sistema eléctrico exige controles, estabilidad y capacidad de respuesta, no solamente más generación. España, sin embargo, mantiene el cierre de sus siete reactores antes de 2036, mientras Microsoft y Google firman contratos nucleares a veinte años en Estados Unidos, China construye nuevos reactores y Francia conserva la ventaja de un parque que produjo el 68,1 % de su electricidad en 2025. La nuclear no resuelve por sí sola el problema, pero retirar capacidad firme antes de construir su sustitución exige una confianza considerable en que el futuro llegará puntualmente.
A esa factura se suma el rearme, que compite con redes, centrales y modernización industrial por presupuesto, capital, materiales e ingenieros. También ofrece una narrativa políticamente útil: cuando aumentan el malestar, la pérdida de industria y la sensación de declive, un enemigo exterior permite explicar lo que ocurre sin revisar las decisiones tomadas dentro. Rusia puede representar una amenaza real; eso no convierte cada fábrica cerrada, cada inversión perdida ni cada dependencia elegida en obra del Kremlin. La pregunta incómoda es cuánto necesita hacer un adversario cuando Europa encarece su propia energía, exporta capital y retira capacidad antes de tener un reemplazo. Si una fábrica cierra, no desaparecen solo empleos, sino proveedores, conocimientos, proyectos y recaudación: precisamente los recursos con los que se pretendía financiar la recuperación.
El verdadero riesgo no es solamente que Europa fracase en su transición energética o llegue tarde a la inteligencia artificial. Es que el coste de perseguir simultáneamente sus ambiciones tecnológicas, climáticas, militares y geopolíticas termine debilitando la base industrial que necesita para financiarlas. No es una trayectoria inevitable, pero sí una dinámica acumulativa: cada dependencia condiciona la solución de la anterior y estrecha un poco más el margen para elegir la siguiente.
Una sociedad puede perder soberanía económica sin perder formalmente una sola institución democrática. Basta con que disponga de menos alternativas energéticas, productivas y financieras para decidir su futuro. Un gobierno puede anunciar que recuperará la competitividad en la próxima legislatura; una capacidad industrial perdida puede tardar una generación en reconstruirse. Quizá el desenlace no sea un gran apagón, sino un continente que conserva sus instituciones y sus discursos sobre soberanía mientras depende de otros para conseguir energía, tecnología, materiales y producción. Una periferización sin conquista —la misma lógica que en marzo vimos en la periferia digital, ahora con electrones, gas y acero. Quizá el problema no sea que Europa no tenga futuro, sino que lleva años encargándoselo a sus proveedores.
Lo que los datos dicen
- Electrificación e IA. La Comisión quiere elevar la electricidad del 23 % al 46 % del consumo energético europeo en 2040. Al mismo tiempo, pretende movilizar más de 30.000 millones de euros para gigafactorías de IA. Ambos planes exigen más generación, redes y equipos. Fuentes: Comisión Europea, plan de electrificación, julio de 2026; gigafactorías de IA.
- La energía industrial. El gas y la electricidad para la industria europea todavía cuestan entre dos y cuatro veces más que en sus principales socios comerciales. El informe Draghi estimó que la producción de las industrias intensivas en energía había caído entre un 10 % y un 15 % desde 2021. Fuentes: Comisión Europea, precios y costes energéticos; informe Draghi.
- Una dependencia sustituida por otras. Estados Unidos fue el principal origen del GNL y el petróleo importados por la UE en el segundo trimestre de 2026. El marco comercial transatlántico añade previsiones de 750.000 millones de dólares en energía, 40.000 millones en chips de IA y 600.000 millones en inversiones empresariales europeas en Estados Unidos; son objetivos políticos y decisiones privadas, no compras de Bruselas. Al mismo tiempo, la AIE estima que Ormuz y los daños en Ras Laffan reducirán el suministro mundial de GNL en unos 140.000 millones de metros cúbicos acumulados hasta 2030. Fuentes: Eurostat; Comisión Europea, acuerdo transatlántico de 2025; AIE, Gas Market Report Q3 2026.
- El cobre. La AIE proyecta para 2035 una brecha del 25 % entre las necesidades y el suministro procedente de proyectos existentes y anunciados. No es una escasez inevitable, pero muestra que redes, industria y centros de datos competirán por los mismos materiales. Fuente: AIE, Global Critical Minerals Outlook 2026.
- La infraestructura eléctrica. ENTSO-E atribuye el apagón ibérico a una cascada de fallos técnicos, operativos y regulatorios, no a una tecnología única. España prevé cerrar sus siete reactores antes de 2036, mientras Microsoft y Google firman contratos nucleares a veinte años en Estados Unidos y Francia obtuvo el 68,1 % de su electricidad de sus reactores en 2025. Europa, en conjunto, no abandona la nuclear: sus planes nacionales divergen. Fuentes: ENTSO-E; MITECO; Comisión Europea; RTE, informe eléctrico anual 2025.
- El rearme. El gasto de defensa de los Veintisiete alcanzó 418.000 millones de euros en 2025 y la Agencia Europea de Defensa proyecta 454.000 millones para 2026. Son cifras agregadas de los Estados miembros, no un único presupuesto europeo. Fuente: Agencia Europea de Defensa, julio de 2026.