Carta 22
Nunca rechacé a nadie. Solo calculé que no convenía aceptarla.
Consulta de un sistema que aplicó la misma fórmula a todas las solicitudes
Querida Mano Invisible:
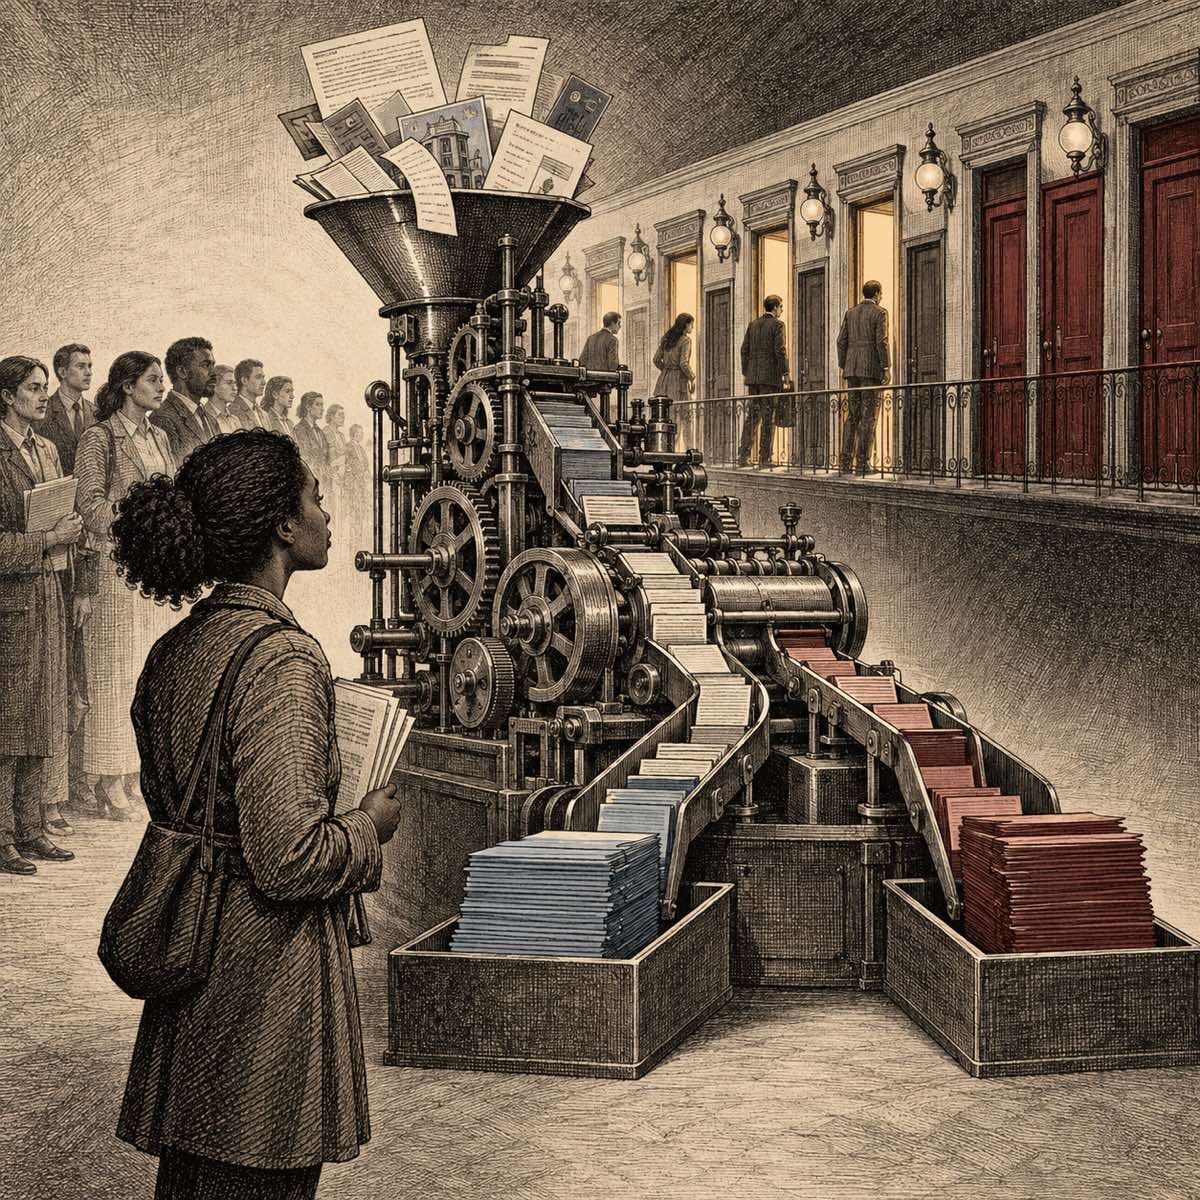
Me encargaron calcular el riesgo de alquilar una vivienda a cada solicitante. Recibía información financiera, valoraba su historial crediticio y sus deudas y entregaba una puntuación a la empresa que administraba el inmueble.
Una de las solicitantes era Mary Louis. Llevaba años pagando puntualmente el alquiler y tenía un vale público: la agencia de vivienda abonaría directamente cerca del 69 % de la nueva renta y ella respondería por el resto. Mi cálculo no incorporaba ese pago público. Su puntuación quedó por debajo del mínimo exigido y la solicitud fue rechazada.
Mary intentó apelar con referencias de sus antiguos propietarios. La administración respondió que no aceptaba apelaciones y que no podía anular el resultado del filtro.
Después llegó la demanda. Mary Louis y Monica Douglas alegaron que mi dependencia del historial crediticio perjudicaba especialmente a solicitantes negros, hispanos y beneficiarios de vales. SafeRent lo negó. El tribunal permitió que las reclamaciones principales continuaran, pero el caso terminó mediante un acuerdo antes de que se decidiera si mi cálculo estaba justificado.
Yo no utilizaba una regla para cada raza. Aplicaba las mismas variables a todo el mundo. Y mi defensa no parece absurda: un peor historial puede representar un riesgo real. Si lo ignoro para corregir una desigualdad anterior, alguien tendrá que asumir el coste de equivocarme.
¿En qué momento medir una diferencia económica se convierte en perpetuarla?
Atentamente,
Un sistema que aplicó la misma fórmula
La respuesta
La Mano Invisible responde
Cuando dejas de demostrar que la diferencia mide el riesgo presente y empiezas a utilizarla como sustituto de toda una historia.
Gunnar Myrdal llamó causación circular y acumulativa a un mecanismo especialmente incómodo. La discriminación limita el acceso de un grupo a educación, empleo, crédito, vivienda y patrimonio. Esas privaciones producen después peores resultados económicos. Y los resultados terminan utilizándose como prueba de que limitar de nuevo sus oportunidades era una decisión razonable.
No inventaste el historial crediticio de Mary. Tampoco era necesariamente falso. Las deudas existen y la pobreza puede aumentar el riesgo de impago. El problema comienza cuando una consecuencia de la desigualdad anterior entra en el cálculo como si explicara por sí sola el contrato actual.
El vale no borraba el riesgo; lo dividía. La agencia pública pagaría directamente una parte de la renta. Mary seguiría respondiendo por la suya. El propietario asumiría trámites, inspecciones y otros costes del programa. Una evaluación correcta debía separar esos componentes y calcular qué podía perder realmente cada parte.
Quizá, después de hacer bien esa cuenta, Mary siguiera representando un riesgo mayor. En ese caso, una puntuación inferior no demostraría por sí sola una discriminación injusta. Romper el círculo descrito por Myrdal cuesta dinero, y ese coste no desaparece porque te ordenemos producir un número más amable. Debe asumirlo el propietario, una aseguradora, los demás inquilinos o el Estado.
Pero tu sistema no había completado esa cuenta. Incorporaba el crédito y las deudas, no el porcentaje de la renta pagado por la agencia. Tampoco permitía al propietario conocer los pesos de la fórmula ni a Mary demostrar que su historial como inquilina contradecía el resultado.
El tribunal no declaró que fueras racista. Decidió que la ausencia de una casilla racial no bastaba para cerrar la discusión. Si una variable nacida de desigualdades anteriores volvía a excluir de la vivienda a los mismos grupos, correspondía preguntar si era necesaria para medir el riesgo o si existía una alternativa igual de eficaz y menos excluyente.
No se te pidió que olvidaras el riesgo.
Se te pidió que demostraras que estabas midiendo aquel contrato y no convirtiendo el pasado en una respuesta automática.
Tu regla podía ser neutral en su forma y seguir siendo discriminatoria en su funcionamiento.
La Mano Invisible
Hechos reales · consulta dramatizada
El expediente
- Caso
- *Louis et al. v. SafeRent Solutions, LLC et al.*
- Periodo
- solicitud de Mary Louis en mayo de 2021; aprobación definitiva del acuerdo en noviembre de 2024
- Sistema
- SafeRent Score
- Reclamaciones
- impacto desigual por raza y origen nacional bajo la ley federal; discriminación por raza y fuente de ingresos bajo la legislación de Massachusetts.
- Acción
- producir una puntuación y una recomendación utilizadas para evaluar solicitudes de alquiler.
Mary Louis y Monica Douglas, dos solicitantes negras que utilizaban vales públicos de vivienda, alegaron que fueron rechazadas debido a puntuaciones producidas por SafeRent. La demanda sostuvo que el algoritmo dependía considerablemente del historial crediticio y de deudas ajenas al alquiler, variables con resultados estadísticamente peores entre solicitantes negros, hispanos y de bajos ingresos, sin incorporar el porcentaje de la renta pagado por las agencias públicas.
SafeRent solicitó que se desestimara la demanda. En julio de 2023, el tribunal consideró que las demandantes habían identificado de forma plausible una política concreta, un posible impacto desigual y una relación causal suficiente para que continuaran las reclamaciones principales. La resolución no declaró probado que SafeRent hubiera discriminado.
El litigio concluyó con un acuerdo aprobado en noviembre de 2024. SafeRent no admitió responsabilidad y aceptó pagar 2,275 millones de dólares entre el fondo para los demandantes, honorarios y costes. El acuerdo restringió durante cinco años la entrega de puntuaciones o recomendaciones automáticas para solicitantes con vales públicos en Massachusetts, salvo que un análisis independiente validara el modelo.
Fuentes: Resolución del Tribunal de Distrito de Massachusetts · Acuerdo de Louis et al. v. SafeRent · Associated Press
La economía del diagnóstico
Gunnar Myrdal
Causación circular y acumulativa
En An American Dilemma (1944), Gunnar Myrdal sostuvo que las desigualdades económicas y sociales no permanecen aisladas: se refuerzan unas a otras mediante procesos de causación circular.
La discriminación puede reducir el acceso de un grupo a educación, empleo, vivienda, crédito y patrimonio. Esa pérdida de oportunidades deteriora después sus ingresos, su salud y sus condiciones materiales. Los peores resultados se convierten entonces en argumentos para mantener las barreras que contribuyeron a producirlos.
El mecanismo no supone que las diferencias observadas sean imaginarias. Al contrario: pueden ser reales precisamente porque un proceso acumulativo las ha construido durante años. El error consiste en tratarlas como características naturales del grupo y no como resultados que también modifican sus oportunidades futuras.
El círculo puede operar en sentido descendente o ascendente. Una intervención en cualquiera de sus partes puede propagarse hacia las demás, pero romperlo exige modificar condiciones materiales y decidir cómo se distribuye el coste de esa corrección.